Casi todo lo que se publica sobre la factura electrónica obligatoria habla de cómo emitirlas. Pero cada empresa también es cliente, y la norma cambia igual de cosas para quien recibe las facturas de sus proveedores: dónde llegan, en qué formato, qué hay que comunicar y en qué plazo. Este artículo repasa lo que dice la normativa vigente a octubre de 2026 desde el lado del que recibe, y cómo preparar el circuito de facturas de proveedores.
Qué norma la regula y desde cuándo
La obligación nace de la Ley 18/2022, de creación y crecimiento de empresas (conocida como ley Crea y Crece), que introdujo el artículo 2 bis en la Ley 56/2007, de medidas de impulso de la sociedad de la información. Ese artículo obliga a expedir, remitir y recibir factura electrónica en las relaciones comerciales entre empresarios y profesionales.
El desarrollo llegó con el Real Decreto 238/2026, de 25 de marzo, publicado en el BOE el 31 de marzo de 2026 y en vigor desde el 20 de abril de 2026. Su aplicación se contaba desde la entrada en vigor de una orden ministerial que regulase la solución pública de facturación electrónica. Esa orden es la Orden HAC/1028/2026, de 2 de octubre, publicada en el BOE el 5 de octubre de 2026 y en vigor desde el día siguiente.
Con esa referencia, la Agencia Tributaria publica este calendario:
| Desde | Quién | Qué |
|---|---|---|
| 6 de octubre de 2027 | Empresarios y profesionales con volumen de operaciones superior a 8 millones de euros | Emitir, remitir y recibir factura electrónica; informar del estado de las facturas y de los pagos. |
| 6 de octubre de 2028 | Resto de empresarios y profesionales | Emitir, remitir y recibir factura electrónica. Las personas jurídicas, además, informar de estados y pagos. |
| 6 de octubre de 2029 | Personas físicas y entidades en régimen de atribución de rentas | Informar del estado de las facturas y de los pagos. |
Ten en cuenta que, aunque a tu empresa le toque en 2028, es posible que empieces a recibir antes facturas electrónicas de los proveedores grandes a los que ya les sea obligatorio. Para saber en qué grupo estás y cómo te afecta, consulta la información de la Agencia Tributaria o a tu asesoría.
Cómo te llegarán las facturas
El sistema funciona con plataformas de intercambio: una solución pública que gestiona la Agencia Tributaria y plataformas privadas. Según el artículo 6 del Real Decreto 238/2026, si como destinatario no has acordado recibir tus facturas a través de una plataforma privada, se entiende que optas por la solución pública, sin necesidad de decirlo expresamente.
Esto tiene una consecuencia práctica: las facturas dejarán de llegar solo al correo de siempre. Tendrás que decidir si las recibes en la solución pública o a través de una plataforma privada, y organizar quién entra a recogerlas y con qué frecuencia.
Durante los doce primeros meses, los obligados con más de 8 millones de volumen deberán acompañar sus facturas electrónicas de una versión legible en PDF, salvo que el destinatario acepte expresamente recibirlas solo en el formato original (disposición transitoria segunda). No todo pasará al nuevo formato: el artículo 4 excluye, por ejemplo, las facturas simplificadas.
Lo nuevo para quien recibe: estados y pagos
La parte que más cambia para el receptor es que ya no basta con registrar y pagar. El artículo 10 del real decreto obliga al destinatario a informar al emisor de:
- La aceptación o el rechazo comercial de la factura, con su fecha.
- El pago efectivo completo, con la fecha en que se produce.
De forma voluntaria se pueden comunicar también la aceptación o el rechazo parcial, el pago parcial y la cesión de la factura a un tercero. El artículo 10.3 fija para estas comunicaciones un plazo de cuatro días, y el artículo 12 obliga a comunicar los pagos a la solución pública, aunque el destinatario puede autorizar a su plataforma privada para que lo haga en su nombre. Las personas físicas y entidades en atribución de rentas tienen un año más para esta parte, como recoge el calendario.
Esto significa que la revisión de facturas, que hoy en muchas empresas se hace cuando se puede, tendrá que hacerse en plazo. Y que los pagos tendrán que quedar ligados a cada factura concreta, no a un saldo genérico del proveedor.
Cómo preparar el circuito desde ahora
- Averigua tu fecha. Comprueba tu volumen de operaciones y en qué grupo del calendario estás.
- Revisa tu programa. Pregunta a tu proveedor de software de contabilidad o de gestión cómo va a recibir las facturas electrónicas y comunicar estados y pagos.
- Decide la plataforma. Solución pública o plataforma privada, y quién se encarga de recoger las facturas.
- Acorta la revisión. Si hoy una factura tarda semanas en revisarse, con plazos de días no llegarás. Define quién acepta o rechaza cada factura y cuándo.
- Ordena los pagos. Que cada pago se asocie a su factura en tu programa, con su fecha.
- Revisa la conservación. El Reglamento de facturación (Real Decreto 1619/2012, artículo 21) exige conservar las facturas electrónicas asegurando su legibilidad en el formato original en que se recibieron.
- Sigue con el resto. Tickets, facturas simplificadas, proveedores que aún no estén obligados: el circuito de PDF y papel seguirá existiendo un tiempo.
Si además te preocupa cómo emitir tus propias facturas y la adaptación a Veri*Factu, eso es otra cuestión; en Facturacom lo tratan en detalle.
Qué hace Capturia mientras tanto
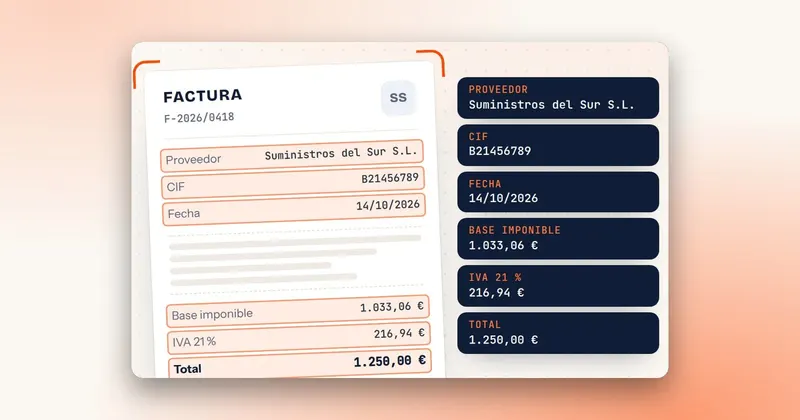
Capturia trabaja con los documentos que recibes, no con los que emites. Hoy lee las facturas de proveedores que llegan por correo, escaneadas o en una foto hecha con el móvil, saca el proveedor, el CIF, las fechas, las bases, el IVA y cada línea, cuadra los importes, detecta duplicados y las registra en tu programa de contabilidad o de gestión. Tu equipo solo revisa lo que la IA marca como dudoso.
Eso te da margen para lo que exige la nueva norma: con el tecleo resuelto, el tiempo del equipo puede ir a revisar y aceptar facturas en plazo. Tienes más detalle en registrar facturas de proveedores y en las preguntas frecuentes.