«¿Cuántos años tengo que guardar las facturas?» es de las preguntas más repetidas en cualquier departamento de administración. La respuesta corta que circula es «cuatro años», pero no es completa: hay dos normas que fijan plazos distintos y algunos casos en los que conviene guardarlas más tiempo. Este artículo explica qué dice cada norma, cómo se cuentan los plazos y cómo organizar el archivo de las facturas de proveedores.
Lo que dice la normativa fiscal
El Reglamento por el que se regulan las obligaciones de facturación (Real Decreto 1619/2012) obliga en su artículo 19 a conservar las facturas recibidas, las copias de las emitidas y los justificantes contables durante el plazo que marca la Ley 58/2003, General Tributaria.
Ese plazo es el de prescripción. El artículo 66 de la Ley General Tributaria fija en cuatro años, entre otros, el plazo de prescripción del derecho de la Administración a determinar la deuda tributaria mediante liquidación. Y el artículo 67.1 dice que ese plazo empieza a contar desde el día siguiente a aquel en que termina el plazo reglamentario para presentar la declaración o autoliquidación.
Es decir: los cuatro años no cuentan desde la fecha de la factura, sino desde que termina el plazo de presentar la declaración en la que esa factura tiene efecto. Una misma factura de compra puede afectar al IVA de un trimestre y al impuesto sobre beneficios del ejercicio, que se declaran en momentos distintos. Lo prudente es contar desde el más tardío.
Cuando el plazo fiscal se alarga
Hay situaciones en las que los cuatro años se quedan cortos:
- Bases imponibles negativas, cuotas o deducciones pendientes. El artículo 66 bis de la Ley General Tributaria fija en diez años el derecho de la Administración a iniciar la comprobación de las bases o cuotas compensadas o pendientes de compensación, y de las deducciones aplicadas o pendientes. Si tu empresa compensa pérdidas de años anteriores, las facturas de esos años siguen siendo necesarias para justificarlas.
- Operaciones de periodos prescritos que afectan a otros no prescritos. Según el artículo 70.3 de la misma ley, la obligación de justificar los datos que vienen de operaciones de periodos prescritos se mantiene durante el plazo de prescripción de las deudas a las que afectan. Un ejemplo típico son las facturas de compra de un bien que se amortiza durante muchos años.
- Interrupciones de la prescripción. Una comprobación, un requerimiento o un recurso interrumpen el plazo, que vuelve a empezar. Los casos concretos están en la ley; si tienes alguno abierto, consúltalo con tu asesoría.
Lo que dice el Código de Comercio
Además de la normativa fiscal, el artículo 30 del Código de Comercio obliga a los empresarios a conservar ordenados sus libros, correspondencia, documentación y justificantes del negocio durante seis años desde el último asiento realizado en los libros, salvo que otra norma establezca otra cosa. Esta obligación se mantiene aunque la empresa cese su actividad: si el empresario fallece, pasa a sus herederos, y si una sociedad se disuelve, a sus liquidadores.
Las facturas de proveedores son justificantes del negocio, así que les afecta este plazo.
Resumen práctico
| Norma | Plazo | Desde cuándo |
|---|---|---|
| Ley General Tributaria, artículos 66 y 67 | Cuatro años con carácter general | Fin del plazo para presentar la declaración en la que tiene efecto |
| Ley General Tributaria, artículo 66 bis | Diez años para comprobar bases, cuotas o deducciones compensadas o pendientes | Fin del plazo de declaración del ejercicio en que se generó el derecho |
| Código de Comercio, artículo 30 | Seis años | Último asiento en los libros |
Como regla práctica, muchas empresas conservan todas las facturas al menos seis años y más tiempo las que justifican pérdidas compensadas, deducciones pendientes o bienes que se siguen amortizando. Cada caso tiene sus matices: si tienes dudas sobre un ejercicio concreto, pregunta a tu asesoría antes de destruir nada.
Cómo conservarlas: papel o electrónico
El Reglamento de facturación también regula la forma de conservar las facturas:
- Formato original. Si se conservan por medios electrónicos, el artículo 21 exige asegurar su legibilidad en el formato original en que se recibieron, y que la Administración pueda acceder a ellas en línea. De una factura electrónica guarda el fichero original, no solo una impresión.
- Lugar. Según el artículo 22, puedes elegir dónde guardarlas, siempre que las pongas a disposición de la Administración sin demora injustificada. Si las guardas fuera de España, solo vale con medios electrónicos y acceso en línea, y hay que comunicarlo antes a la Agencia Tributaria.
- Terceros. El artículo 19 permite que la conservación la haga un tercero, pero la responsabilidad sigue siendo tuya.
- Papel. Si una factura te llegó en papel y quieres guardarla solo en digital, consulta antes en la Agencia Tributaria o con tu asesoría los requisitos para que esa copia tenga validez; mientras no los cumplas, conserva el original.
Un archivo que se pueda consultar
Conservar no es solo guardar: en una comprobación te pedirán facturas concretas y tendrás que encontrarlas. Algunas pautas:
- Que cada factura registrada en el programa esté enlazada con su documento.
- Que el archivo esté ordenado por ejercicio y por proveedor o por número de registro.
- Que haya copias de seguridad de lo que se guarda en digital.
- Que alguien revise cada año qué ejercicios pueden destruirse y deje constancia.
Registrar bien desde el principio
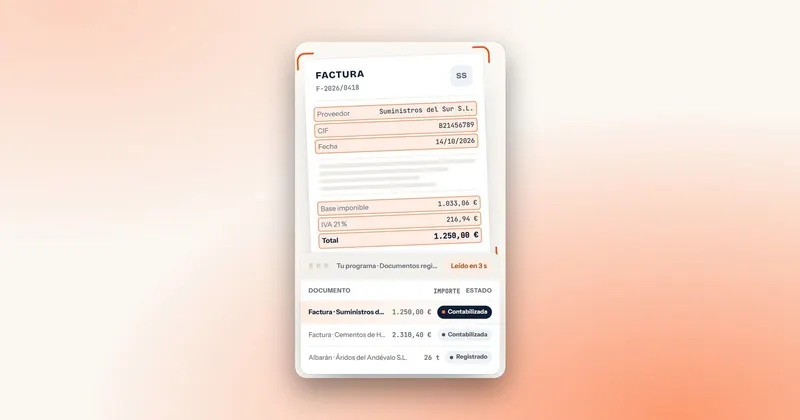
Un archivo fiable empieza por un registro fiable: si la factura se registró con el proveedor equivocado o con un número mal tecleado, dentro de cinco años será difícil encontrarla. Capturia lee las facturas de proveedores que llegan por correo, escaneadas o en foto, saca el proveedor, el CIF, el número, las fechas y los importes tal como vienen en el documento, y las registra en tu programa con su proveedor y su cuenta. Lo dudoso te lo marca para que lo revises.
Puedes ver cómo funciona en registrar facturas de proveedores y con qué programas es compatible.