Registrar una factura de proveedor parece sencillo, y por eso se hace deprisa. Pero un error en el registro no se queda en el registro: acaba en un pago equivocado, un IVA mal deducido o un descuadre que alguien tendrá que buscar en el cierre. Este artículo recoge los errores que más se repiten, por qué pasan y cómo evitarlos.
Errores al copiar los datos
Son los más frecuentes y los más fáciles de prevenir:
- Importes mal copiados. Dígitos cambiados de orden, una coma en el sitio equivocado, un cero de más. Prevención: comprobar siempre que base más IVA menos retenciones da el total de la factura.
- Número de factura distinto del real. Se omite la serie, se quitan guiones o ceros. El efecto es que el control de duplicados del programa no funciona. Prevención: copiar el número tal cual aparece.
- Fecha equivocada. Se pone la fecha de recepción en lugar de la de expedición, o al revés. Prevención: decidir qué fecha se usa para cada campo y aplicarlo siempre igual.
- Proveedor equivocado. Pasa con proveedores de nombre parecido o del mismo grupo. Prevención: identificar al proveedor por su NIF, no por el nombre.
- Retenciones olvidadas. En las facturas de profesionales o de alquileres que llevan retención, registrar solo el total sin la retención cambia el importe a pagar al proveedor y lo que luego hay que ingresar a Hacienda. Prevención: revisar siempre si la factura trae una línea de retención y reflejarla en su campo.
Errores de IVA
Tienen consecuencias fiscales y conviene tratarlos con cuidado:
- Varios tipos en una misma factura. Si una factura lleva líneas a distintos tipos de IVA y se registra todo a un solo tipo, la cuota deducida no coincide con la real.
- Inversión del sujeto pasivo. Si la factura lleva la mención «inversión del sujeto pasivo», no trae IVA repercutido y eres tú quien debe autorrepercutirlo y, en su caso, deducirlo. Registrarla como una factura sin IVA normal es un error habitual.
- Operaciones exentas. La factura debe indicar la exención o la referencia a la norma; si se registra como si llevara IVA, la deducción es incorrecta.
- Deducir IVA de facturas que no cumplen requisitos. El artículo 97 de la Ley 37/1992, del IVA, condiciona la deducción a tener el documento justificativo, normalmente la factura, y los documentos que no cumplen los requisitos legales y reglamentarios no la justifican salvo que se rectifiquen.
Si tienes dudas sobre una operación concreta, consúltalo con tu asesoría antes de registrarla.
Errores con la propia factura
A veces el problema no es cómo se registra, sino lo que llega. El artículo 6 del Reglamento de facturación (Real Decreto 1619/2012) enumera lo que debe contener una factura completa. Antes de registrar, comprueba al menos:
| Dato | Error habitual |
|---|---|
| Número y, en su caso, serie | Falta el número o se repite el de otra factura. |
| Fecha de expedición | Falta o es posterior a la fecha de recepción. |
| Nombre o razón social y NIF del emisor y del destinatario | La factura va a nombre de otra empresa del grupo o con tu NIF mal escrito. |
| Domicilio del emisor y del destinatario | Domicilio antiguo o incompleto. |
| Descripción, base, tipo y cuota de IVA por separado | Solo aparece un total con «IVA incluido». |
| Menciones especiales | Falta la referencia a la exención o la mención «inversión del sujeto pasivo» cuando procede. |
Si la factura tiene un error, no la corrijas en el registro: pide al proveedor que la rectifique. El artículo 15 del mismo reglamento prevé la factura rectificativa precisamente para los casos en que la original no cumple algún requisito.
Errores de proceso
Hay errores que no dependen de quien teclea, sino de cómo está organizado el trabajo:
- Registrar la misma factura dos veces. Llega por correo y en papel, o dos personas la registran a la vez. Prevención: un único buzón de entrada y un responsable por día.
- Registrar sin comprobar el albarán. Se paga lo facturado, no lo recibido. Prevención: cotejar cantidades y precios antes de aprobar el pago.
- Proveedores duplicados. El mismo proveedor en dos fichas. Prevención: buscar por NIF antes de dar de alta uno nuevo.
- Imputar a la cuenta equivocada. Un mismo proveedor que vende cosas distintas y siempre se registra a la misma cuenta. Prevención: revisar la cuenta cuando el concepto no es el habitual.
- Acumular facturas. Registrar todo a fin de mes multiplica los errores por el cansancio y la prisa. Prevención: registrar a diario.
- Abonos sin vincular. Una rectificativa o un abono registrados sin saber a qué factura corrigen. Prevención: anotar siempre la factura original.
Una lista de comprobación rápida
Antes de dar por registrada cada factura:
- El NIF del proveedor coincide con su ficha.
- La factura va a nombre de tu empresa y con tu NIF correcto.
- El número está copiado tal cual y no existe ya para ese proveedor.
- Bases, tipos, cuotas y retenciones suman el total.
- Hay albarán o pedido que la respalde, si aplica.
- La cuenta de gasto es la que corresponde al concepto.
- Las menciones especiales (exención, inversión del sujeto pasivo) están reflejadas en el registro.
Menos tecleo, menos errores
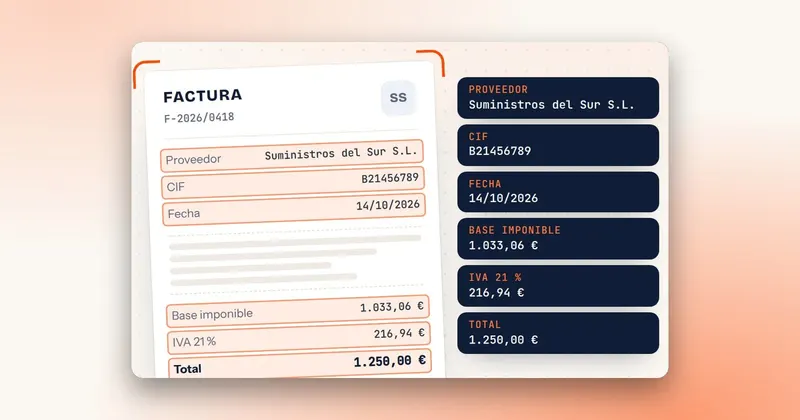
La mayoría de estos errores nacen al copiar a mano. Capturia lee cada factura que llega por correo, escaneada o en foto, saca el proveedor, el CIF, las fechas, las bases, el IVA y cada línea, cuadra los importes, detecta duplicados y avisa de lo que no encaja antes de registrar nada. Lo que está claro lo deja anotado en tu programa con su proveedor y su cuenta; lo dudoso lo revisa tu equipo, y con cada corrección aprende.
Más detalle en registrar facturas de proveedores y en las preguntas frecuentes.